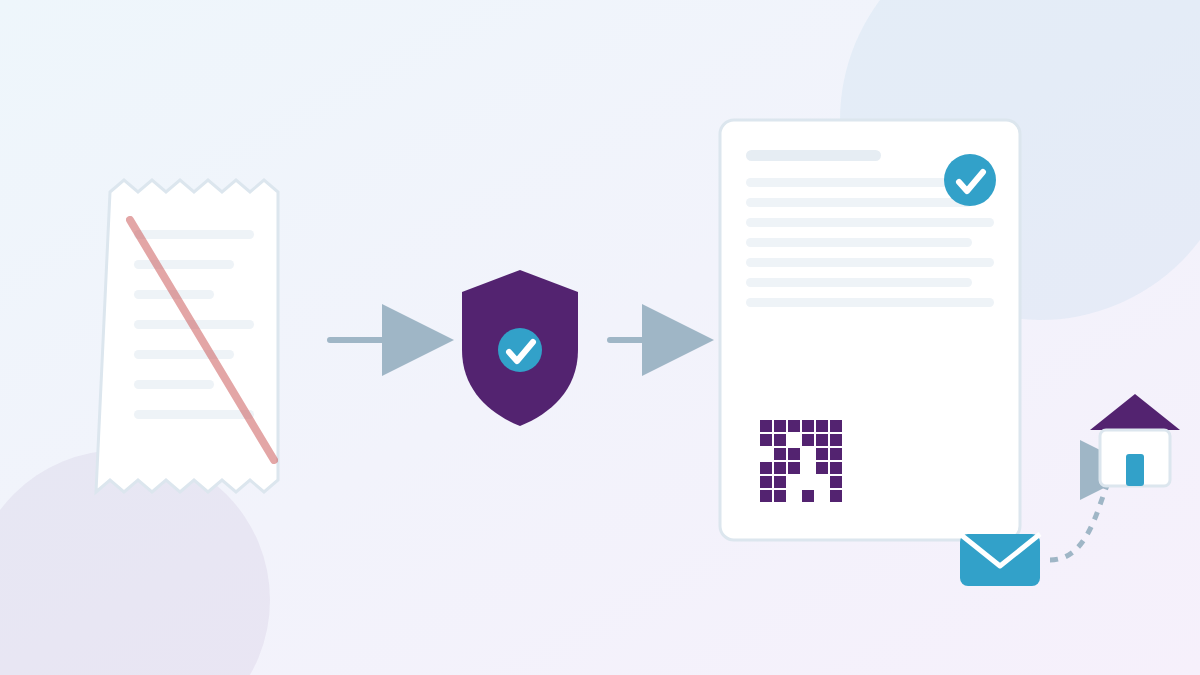
Cuando una familia paga la pensión, ¿qué recibe? En muchos colegios, un recibo de caja con sello. Es un comprobante de pago, pero no es una factura. La factura electrónica en colegios privados es obligatoria desde hace años, y la confusión nace de una idea a medias: como los servicios de educación están excluidos del IVA, se supone que tampoco hay que facturar. La ley dice otra cosa, y la diferencia importa porque la sanción por no facturar puede llegar hasta el cierre del establecimiento.
Por qué el colegio privado debe facturar aunque no cobre IVA
El artículo 615 del Estatuto Tributario obliga a expedir factura a todas las personas o entidades que ejerzan una actividad comercial o presten servicios, y lo dice de forma expresa: “independientemente de su calidad de contribuyentes o no contribuyentes”. Un colegio privado es una persona jurídica que presta un servicio a cambio de un pago, así que cae dentro de la regla general.
Es cierto que la educación está excluida del IVA. El artículo 476, numeral 5, excluye los servicios de educación prestados por establecimientos de preescolar, primaria y media reconocidos por el Gobierno, y también los servicios de restaurante, cafetería y transporte que preste el propio establecimiento. Pero la DIAN ha sido clara en que son dos cosas distintas: en su Oficio 1755 de 2018, sobre instituciones educativas, dijo que “ser objeto de exclusión o exención del IVA no genera como consecuencia el estatus de no obligado a facturar”.
Quiénes no están obligados a facturar está en una lista cerrada: el artículo 616-2 del Estatuto y el artículo 1.6.1.4.3 del Decreto 1625 de 2016. Ahí aparecen bancos, cooperativas en operaciones financieras, transporte público urbano de pasajeros, asalariados, juntas de acción comunal y algunas personas naturales con ingresos bajos. Las instituciones educativas no están. Y las excepciones por ingresos bajos solo cubren a personas naturales, no a un colegio constituido como sociedad, fundación o corporación.
Factura electrónica en colegios privados: las reglas del día a día
La factura ya no es de papel. Desde la reforma del artículo 616-1 en 2021, la factura de talonario solo vale cuando hay una falla tecnológica que impida facturar electrónicamente. Las reglas operativas están en la Resolución DIAN 000165 de 2023, hoy compilada en la Resolución 000227 de 2025, que no cambió las obligaciones, solo la numeración. Lo que un colegio debe tener claro:
- Se factura al momento de la operación. La resolución dice que la expedición ocurre “al momento de efectuarse” la venta o el servicio. La DIAN precisó en 2025 que no existe un plazo adicional para demorarla; las 48 horas que a veces se citan aplican solo cuando la falla es de la propia DIAN.
- La DIAN valida antes. Toda factura electrónica se transmite a la DIAN, que la devuelve como “documento validado” o “documento rechazado”. Solo se entiende expedida cuando está validada y entregada a la familia.
- Nada se anula borrando. Un error o una devolución se corrige con una nota crédito; un cobro adicional, con una nota débito. Ambas llevan su propio código único y también se validan.
- La familia recibe la factura. Se factura a un acudiente identificado, con nombre, documento y correo, y la entrega puede ser electrónica.
- El comprobante de pago no reemplaza la factura. El recibo de caja sirve para probar que pagaron; la factura es la que exige la ley.
Matrícula, pensión y los otros cobros
Matrícula y pensión son el servicio educativo: se facturan, sin IVA, por la exclusión del numeral 5. Restaurante, cafetería y transporte, cuando los presta el propio colegio, siguen la misma regla. La obligación de facturar cubre “todas y cada una de las operaciones”, así que cada cobro se factura, sea grande o pequeño.
Lo que cambia entre un cobro y otro es el IVA, no la factura. Uniformes, textos, bibliobanco o cualquier venta que no sea educación en sentido estricto puede estar gravada: la DIAN ha dicho que el beneficio cubre lo educativo y que la actividad comercial sin conexión directa con la educación sí paga IVA. Ese punto lo define el contador del colegio, concepto por concepto. Recuerde además que los otros cobros deben estar aprobados por el Consejo Directivo y en el manual de convivencia, como explicamos en el artículo sobre costos educativos enlazado abajo.
Qué pasa si el colegio no factura
Las sanciones están en el Estatuto Tributario y no son simbólicas:
- Facturar sin requisitos (artículo 652): multa del 1 % del valor de las operaciones facturadas sin los requisitos legales, con un tope de 950 UVT.
- No facturar (artículos 652-1 y 657): clausura del establecimiento por tres días, que se puede evitar pagando una multa del 5 % de los ingresos operacionales del mes anterior.
- No transmitir en debida forma los documentos del sistema de facturación (artículo 616-1) remite a la sanción por no enviar información.
Para un colegio, tres días de cierre no son solo una multa: son tres días sin clases y una noticia que circula entre las familias.
Cómo SISGA acompaña la facturación del colegio
La facturación no es un proceso contable aparte: nace de la matrícula y de la liquidación de cada periodo. La plataforma la integra ahí para que el colegio cumpla sin volver a digitar.
- Cada recibo de matrícula, pensión u otro cobro sale como factura electrónica validada por la DIAN, con la resolución de numeración y el prefijo del colegio, a través de un proveedor tecnológico autorizado.
- Anular y ajustar como pide la norma. Las devoluciones se hacen por nota crédito y los cobros adicionales por nota débito, nunca borrando la factura original.
- La familia recibe su factura en el correo y el colegio conserva el código único, el documento y su estado de validación, listos para una revisión de la DIAN o del revisor fiscal.
- La factura conversa con el recaudo. El pago en línea o en caja se cruza con la factura emitida, y el estado de cartera de cada estudiante queda al día sin hojas de cálculo.
La obligación tributaria es del colegio y la asesoría es de su contador; la plataforma aporta el proceso y el soporte. Sección basada en el uso de la plataforma SISGA.
Le puede interesar
- Costos educativos en colegios privados: el ciclo anual que hay que cumplir
- Proceso de matrícula escolar: cómo llegar al próximo año sin volver a digitar todo
- Derecho de petición en el colegio: los plazos que no se pueden incumplir
Fuentes consultadas
- Estatuto Tributario, artículos 615, 616-1 y 616-2 (Secretaría del Senado) — consultada 2026-09-16.
- Estatuto Tributario, artículo 476 numeral 5 (Secretaría del Senado) — consultada 2026-09-16.
- Estatuto Tributario, artículos 652, 652-1 y 657 (Secretaría del Senado) — consultada 2026-09-16.
- Decreto 1625 de 2016, artículos 1.6.1.4.2 y 1.6.1.4.3 (compilación jurídica de la DIAN) — consultada 2026-09-16.
- Resolución DIAN 000165 de 2023, compilada en la Resolución 000227 de 2025 — consultada 2026-09-16.
- Oficio DIAN 1755 de 2018 — instituciones educativas, IVA y facturación — consultada 2026-09-16.
- Concepto DIAN 5480 de 2025 — no hay plazo adicional para facturar — consultada 2026-09-16.